12/08/2026 - Antes de escolher seu imóvel, entender a capacidade real de compra ajuda a evitar visitas incompatíveis com o orçamento e torna a negociação imobiliária mais objetiva.
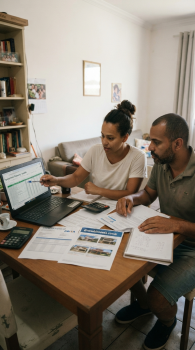
Quanto uma família consegue pagar por um imóvel?
A resposta parece estar diretamente relacionada à renda mensal, mas a conta é mais ampla. Entre encontrar uma casa ou apartamento e efetivamente conseguir comprá-lo entram fatores como valor disponível para entrada, capacidade de financiamento, comprometimento da renda e condições da operação.
Começar a busca estabelecendo apenas um preço máximo pode, portanto, criar uma referência que não corresponde à capacidade real do comprador.
Essa análise ganhou relevância com as mudanças recentes no crédito habitacional. O Minha Casa, Minha Vida atende atualmente famílias urbanas com renda mensal de até R$ 13 mil, conforme as regras divulgadas pelo Ministério das Cidades. A ampliação aumentou o universo de compradores que pode avaliar o programa, mas não significa que famílias com a mesma renda terão necessariamente acesso às mesmas condições.
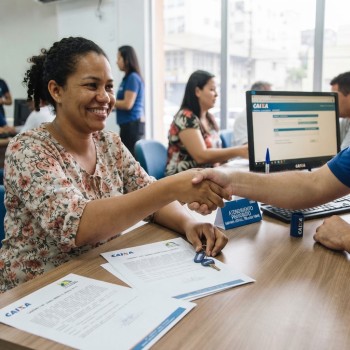
A renda continua sendo o ponto de partida porque ajuda a estabelecer qual prestação pode ser assumida. Em determinadas operações habitacionais com recursos do FGTS, a Caixa informa que a prestação pode ficar limitada a 30% da renda familiar mensal bruta, observadas as condições da modalidade e da análise de crédito.
Isso não significa, porém, que uma simples multiplicação da renda seja suficiente para descobrir quanto será financiado.
Duas famílias com rendimentos semelhantes podem ter resultados diferentes porque composição de renda, obrigações financeiras existentes, prazo, condições cadastrais e modalidade de crédito também interferem na análise.
É por isso que afirmações como “com essa renda você consegue comprar um imóvel de determinado valor” devem ser tratadas como estimativas até que a situação financeira seja efetivamente analisada.
A entrada exerce influência igualmente importante.
Se duas pessoas pretendem comprar imóveis na mesma faixa de preço, mas uma dispõe de 10% do valor e outra de 30%, a estrutura financeira das operações será diferente. Quanto maior o recurso próprio disponível, menor tende a ser a necessidade de financiamento.
Também pode ocorrer o contrário: a renda suporta determinada prestação, mas o comprador não dispõe da entrada necessária para completar a aquisição.
Capacidade de pagamento mensal e capacidade de compra, portanto, não são exatamente a mesma coisa.
Há ainda outro limite que merece atenção: o valor que uma instituição financeira admite financiar não deve ser confundido automaticamente com o valor que a família deveria comprometer.
Um financiamento imobiliário pode durar muitos anos. Durante esse período, despesas com alimentação, transporte, educação, saúde e outros compromissos continuam existindo. Depois da compra, entram ainda custos relacionados ao próprio imóvel, como IPTU, condomínio quando aplicável, manutenção e eventuais reformas.
Por isso, utilizar todo o limite financeiro disponível pode ser adequado em uma situação e excessivo em outra.
A decisão precisa considerar não apenas se a prestação cabe hoje, mas se ela permanece compatível com a organização financeira da família.
Depois que essa capacidade é definida, começa a escolha do imóvel propriamente dita.
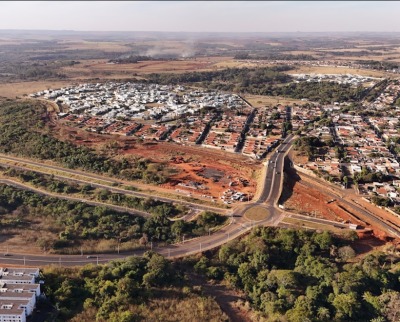
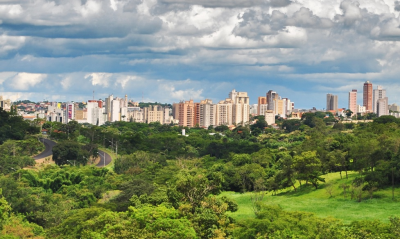
Em Uberaba, uma mesma faixa de preço pode apresentar alternativas bastante diferentes. O comprador pode encontrar uma casa maior em uma região, um apartamento mais novo em outra, um imóvel usado que necessite de reforma ou uma unidade menor próxima aos serviços que utiliza diariamente.
É nesse momento que localização, tamanho, condomínio, deslocamento, estado de conservação e necessidades familiares devem entrar na comparação.
Definir a capacidade de compra antes das visitas não significa limitar a procura. Significa estabelecer quais opções são realmente viáveis.
Isso evita tanto o desgaste de visitar imóveis que posteriormente se mostram incompatíveis com o financiamento quanto a situação oposta: procurar apenas opções abaixo do necessário por desconhecer a própria capacidade financeira.
A conta muda novamente quando a compra depende da venda de outro imóvel.
Nesse caso, é necessário considerar quanto o patrimônio atual provavelmente poderá gerar, eventual saldo de financiamento, prazo de comercialização e momento em que o dinheiro estará disponível.
Uma família pode possuir patrimônio suficiente para realizar a troca e, ainda assim, enfrentar dificuldade se assumir um novo compromisso antes de concluir a venda anterior.
Conhecer a própria capacidade também melhora a negociação.
Quando o comprador sabe quanto possui para entrada, qual prestação é confortável e qual faixa de crédito pode ser analisada, consegue avaliar com mais precisão se uma oportunidade realmente pode se transformar em negócio.
Uma redução no preço pode tornar determinado imóvel viável. Em outra situação, mesmo um desconto pode não resolver porque a limitação está na estrutura financeira da compra.
Esse planejamento evita propostas baseadas apenas na expectativa de que “o banco financie o restante”.
A aprovação definitiva continuará dependendo da instituição financeira, do enquadramento e da análise da operação.
Por isso, antes de escolher dezenas de imóveis em portais e redes sociais, talvez seja mais útil responder algumas perguntas: quanto existe para entrada, qual renda poderá participar da operação, se há FGTS utilizável, se outro imóvel precisa ser vendido e qual prestação é confortável para o orçamento familiar.
A partir dessas respostas, o preço deixa de ser apenas uma expectativa e passa a representar uma faixa real de procura.
Para quem pretende comprar um imóvel em Uberaba, organizar essas informações antes das visitas permite concentrar a busca em opções compatíveis com a realidade financeira e tomar decisões com mais segurança.
A DIMORADA Soluções Imobiliárias acompanha compradores desde essa definição inicial até a seleção e negociação dos imóveis que fazem sentido para o cenário identificado.
Fale com a DIMORADA antes de começar sua busca e defina quais imóveis realmente fazem sentido para sua capacidade de compra.
Fontes da apuração: Ministério das Cidades — Programa Minha Casa, Minha Vida e Portaria nº 333/2026; Caixa Econômica Federal — Minha Casa, Minha Vida e condições gerais para financiamento habitacional com recursos do FGTS.
Onde comprar casa em Uberaba, Melhores bairros para morar em Uberaba, Casas com quintal em Uberaba, Lançamentos imobiliários em Uberaba, Casas novas em Uberaba MG, Casas à venda em Uberaba, Onde comprar casa em Uberaba, Quais bairros estão crescendo em Uberaba, Bairros planejados em Uberaba, Moravida Imperial Uberaba
Fonte: Por Lorena Melo, responsável técnica Dimorada Imóveis
DIMORADA SOLUÇÕES IMOBILIÁRIAS
Avenida Presidente Vargas, 89 - Sala 3
Centro - Uberaba / MG - CEP:38010-070
Creci: 10250/MG
Avenida Presidente Vargas, 89, Sala 3 Uberaba/MG
www.dimoradaimoveis.com.br © 2026. Todos os direitos reservados.

Esse site utiliza cookies para garantir a melhor experiência e personalização de conteúdo. Ao continuar navegando, você concorda com nossa Política de Privacidade.